
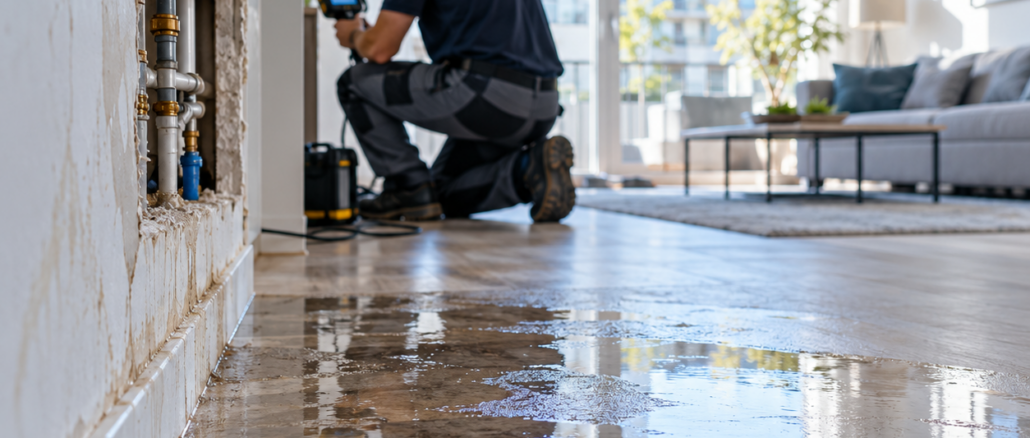
Ein Rohr platzt in einer Eigentumswohnung. Das Wasser breitet sich aus – und plötzlich sind mehrere Wohnungen betroffen. Wer zahlt den Schaden? Was muss die Hausverwaltung organisieren? Und wer kümmert sich um Leckortung, Trocknung, Wiederherstellung und die Abwicklung mit dem Versicherer?
Ein Wasserschaden in einer Wohnungseigentümergemeinschaft (WEG) ist selten nur ein technisches Problem. Für die Hausverwaltung bedeutet er oft zusätzliche Telefonate, Termine, Rückfragen von Eigentümern und eine Vielzahl von Abstimmungen. Die gute Nachricht: Bei der versicherungstechnischen Schadenabwicklung kann ein spezialisierter Versicherungsmakler erheblich entlasten.
#klartextstattklauseln: Nicht allein der Ort des Rohrbruchs entscheidet, wer zahlt. Maßgeblich sind Schadenursache, betroffene Sachen, mögliche Haftungsansprüche und der konkrete Versicherungsschutz.
1. Wer zahlt bei einem Wasserschaden in der WEG?
Bei einem Leitungswasserschaden können mehrere Versicherungen beteiligt sein:
- Wohngebäudeversicherung der WEG: Sie kann versicherte Schäden an Gebäudebestandteilen übernehmen, etwa an Wänden, Decken, Estrich und versicherten Bodenbelägen – unter Umständen auch im Sondereigentum.
- Hausratversicherung: Sie kommt für versicherte Schäden an beweglichen persönlichen Gegenständen infrage, beispielsweise an Möbeln, Kleidung und Elektrogeräten.
- Haftpflichtversicherung: Besteht eine gesetzliche Schadensersatzpflicht, kann die passende Haftpflichtversicherung des Verantwortlichen eine Rolle spielen.
Wichtig: Aus der Tatsache, dass Wasser aus einer bestimmten Wohnung austritt, folgt nicht automatisch, dass deren Eigentümer für sämtliche Schäden haftet.
2. Rohrbruch in der Eigentumswohnung: Gemeinschafts- oder Sondereigentum?
„Das Rohr liegt in der Wohnung – also gehört es dem Eigentümer.“ Diese Annahme ist rechtlich zu pauschal. Nach § 5 WEG können Anlagen und Einrichtungen innerhalb einer Wohnung zum Gemeinschaftseigentum gehören. Entscheidend sind unter anderem ihre Funktion und die rechtliche Zuordnung.
Eine Leitung kann also Gemeinschaftseigentum sein, obwohl sie durch eine einzelne Eigentumswohnung verläuft. Teilungserklärung und Gemeinschaftsordnung sind bei der Beurteilung zu berücksichtigen. Gleichzeitig ist gesondert zu prüfen, ob die beschädigten Bauteile über die gemeinsame Gebäudeversicherung abgesichert sind.
3. Ein Rohrbruch, mehrere betroffene Wohnungen – aus unserer Praxis
In einem Schadenfall aus unserer Betreuung lag der Rohrbruch in einer Eigentumswohnung. Das austretende Wasser beschädigte jedoch mehrere Wohnungen. Damit war es nicht getan, die defekte Leitung zu reparieren: Der Schaden musste besichtigt, die Ursache lokalisiert, die Trocknung organisiert und anschließend die Wiederherstellung abgestimmt werden.
Für die Hausverwaltung entsteht in einer solchen Situation neben dem Tagesgeschäft erheblicher Koordinationsaufwand. Hier setzen wir mit unserer persönlichen Schadenbegleitung an.
Persönliche Begleitung schon bei der Schadenbesichtigung
Wir unterstützen den Hausverwalter auf Wunsch bereits bei der Besichtigung vor Ort. Gemeinsam lässt sich erfassen, welche Gebäudeteile betroffen sind, welche Fragen an den Versicherer gestellt werden müssen und welche nächsten Schritte sinnvoll sind. Die Hausverwaltung steht bei diesen Abstimmungen nicht alleine da.
Leckortung, Trocknung und Wiederherstellung aus einem abgestimmten Prozess
Über unser Netzwerk helfen wir, die erforderlichen Fachunternehmen zu koordinieren: von der Leckortung über die Trocknung bis zur Wiederherstellung der beschädigten Bereiche. Die handwerklichen Leistungen erbringen die jeweils beauftragten Fachunternehmen; Zuständigkeiten, Beauftragungen und notwendige Freigaben werden mit der Hausverwaltung abgestimmt.
Wir kümmern uns um die versicherungstechnische Schadenabwicklung
Parallel begleiten wir die Schadenmeldung, übernehmen die vereinbarte Kommunikation mit dem Gebäudeversicherer, verfolgen Rückfragen und koordinieren die erforderlichen Unterlagen. Dazu zählen im abgestimmten Leistungsumfang auch Kostenvoranschläge, Rechnungen, Wiedervorlagen und die Begleitung einer Begutachtung durch den Versicherer.
Das Ziel: Der Hausverwalter hat einen zentralen Ansprechpartner für die Versicherungsfragen und gewinnt Zeit für seine eigentlichen Verwaltungsaufgaben. Ob und in welcher Höhe der Versicherer leistet, richtet sich selbstverständlich nach den jeweiligen Vertragsbedingungen und dem konkreten Schaden.
Eine gute Gebäudeversicherung sichert finanzielle Risiken ab. Persönliche Schadenbegleitung hilft, den organisatorischen Aufwand für die Hausverwaltung zu reduzieren.
4. Ist jeder Wasserschaden über die Gebäudeversicherung versichert?
Nein. Für einen versicherten Leitungswasserschaden kommt es insbesondere darauf an, woher das Wasser stammt und wie es ausgetreten ist. Ein Rohrbruch an einer versicherten Wasser- oder Heizungsleitung ist anders zu beurteilen als beispielsweise eindringendes Regenwasser, Rückstau, Hochwasser oder Feuchtigkeit durch undichte Fugen.
Praxisbeispiel Silikonfugen: Der Bundesgerichtshof hat mit Urteil vom 20. Oktober 2021 (IV ZR 236/20) entschieden, dass Nässeschäden aufgrund einer undichten Fuge zwischen Duschwanne und Wand nach den dort maßgeblichen VGB 2008 nicht versichert waren. Neuere oder erweiterte Tarife können hierfür jedoch zusätzliche Deckung vorsehen.
Deshalb reicht der Hinweis „Leitungswasser versichert“ allein nicht aus. Entscheidend sind die konkreten Versicherungsbedingungen.
5. Wer trägt die Selbstbeteiligung bei einem WEG-Wasserschaden?
Bei einer Wohngebäudeversicherung mit beispielsweise 5.000 Euro Selbstbehalt stellt sich häufig die Frage, ob der Eigentümer der beschädigten Wohnung den Betrag alleine tragen muss.
Der BGH entschied am 16. September 2022 (V ZR 69/21), dass der Selbstbehalt einer von der WEG abgeschlossenen verbundenen Gebäudeversicherung grundsätzlich nach dem für die Versicherungsprämie geltenden Schlüssel zu verteilen ist – auch wenn nur Sondereigentum betroffen ist.
Eine abweichende Verteilung kann unter den Voraussetzungen des § 16 Abs. 2 WEG beschlossen werden. Vor der Zuordnung müssen deshalb Gemeinschaftsordnung, geltende Beschlüsse und der Einzelfall geprüft werden.
6. Was muss die Hausverwaltung bei einem Wasserschaden sofort tun?
- Schaden begrenzen: Wasserzufuhr abstellen und notwendige Sicherungsmaßnahmen einleiten. 82 VVG regelt die Pflicht zur Schadenminderung; mögliche und zumutbare Weisungen des Versicherers sind zu beachten.
- Dokumentieren: Schadenstelle, betroffene Räume, Fotos, Zeitpunkt der Entdeckung und erste Maßnahmen festhalten.
- Unverzüglich melden: Der Versicherungsfall ist nach 30 VVG grundsätzlich unverzüglich anzuzeigen – über den vereinbarten Meldeweg.
- Ursache feststellen: Eine fachgerechte Leckortung hilft, Schadenursache und möglichen Versicherungsschutz zu klären.
- Sanierung abstimmen: Notwendige Sofortmaßnahmen dürfen nicht unnötig verzögert werden. Umfangreichere Arbeiten sollten so vorbereitet werden, dass Ursache und Schadenumfang nachvollziehbar bleiben.
- Unterlagen sichern: Angebote, Berichte, Rechnungen und Trocknungsprotokolle geordnet ablegen.
Welche Maßnahmen der Verwalter eigenständig treffen darf, richtet sich insbesondere nach § 27 WEG sowie bestehenden Beschlüssen und Vereinbarungen.
7. Welche Leistungen sollte eine gute WEG-Gebäudeversicherung berücksichtigen?
Nicht der günstigste Beitrag allein entscheidet über die Qualität. Für Hausverwaltungen lohnt sich insbesondere die Prüfung folgender Punkte:
- Leitungswasserschäden und Rohrbruch im Gebäude,
- Zu- und Ableitungsrohre außerhalb des Gebäudes beziehungsweise Grundstücks,
- Leckortungs-, Trocknungs-, Aufräum- und Wiederherstellungskosten,
- Mietausfall, Entschädigungsgrenzen und Selbstbeteiligungen,
- Elementar- und gegebenenfalls unbenannte Gefahren,
- neu eingebaute oder modernisierte technische Gebäudeausstattung.
Keiner dieser Punkte ist ohne Blick in den Vertrag pauschal als mitversichert anzusehen. Als unabhängiger Versicherungsmakler vergleichen wir deshalb nicht nur Beiträge, sondern vor allem Bedingungen und mögliche Deckungslücken.
8. Weniger Aufwand für Hausverwaltungen – durch klare Zuständigkeiten
Ein größerer Wasserschaden kann über Wochen oder Monate Rückfragen und Abstimmungen verursachen. Besonders bei knappen personellen Ressourcen ist es für Hausverwaltungen hilfreich, einen verlässlichen Partner für den versicherungstechnischen Teil an ihrer Seite zu haben.
Wir vereinbaren mit unseren betreuten Hausverwaltungen einen passenden Schadenprozess, unterstützen bei Besichtigungen, koordinieren im abgestimmten Rahmen unser Netzwerk und begleiten die Kommunikation mit dem Versicherer. So bleibt transparent, wer sich um welchen nächsten Schritt kümmert.
#klartextstattklauseln: Wir möchten nicht nur passende Gebäudeversicherungen vermitteln. Wir möchten Hausverwaltungen vor allem dann Arbeit abnehmen, wenn ein Schaden eingetreten ist.
Häufige Fragen zum Wasserschaden in der WEG
Wer zahlt einen Rohrbruch in einer Eigentumswohnung?
Das hängt von Ursache, betroffenen Sachen, Eigentumszuordnung und Versicherungsschutz ab. Gebäudeschäden können auch innerhalb einer Wohnung über die Gebäudeversicherung der WEG versichert sein.
Wer organisiert die Trocknung nach einem WEG-Wasserschaden?
Die Zuständigkeit richtet sich nach dem Einzelfall. Wir unterstützen Hausverwaltungen im vereinbarten Umfang bei der Koordination geeigneter Fachunternehmen und bei der Abstimmung mit dem Versicherer.
Muss die Hausverwaltung die gesamte Schadenabwicklung selbst machen?
Die gesetzlichen und vertraglichen Pflichten der Verwaltung bleiben bestehen. Die versicherungstechnische Kommunikation, Koordination und Dokumentation kann jedoch mit Unterstützung eines Versicherungsmaklers erfolgen.
Muss eine WEG eine Gebäudeversicherung haben?
Nach § 19 Abs. 2 Nr. 3 WEG gehört eine angemessene Versicherung des gemeinschaftlichen Eigentums zum Neuwert zur ordnungsmäßigen Verwaltung.
Fazit: Eine gute Versicherung ist wichtig – ein verlässlicher Partner genauso
Wenn ein Rohrbruch mehrere Wohnungen betrifft, kommt es auf beides an: den richtigen Versicherungsschutz und eine koordinierte Abwicklung. Persönliche Besichtigung, Leckortung, Trocknung, Wiederherstellung und Versichererkommunikation sollten sinnvoll ineinandergreifen.
Sie betreuen Wohnungseigentümergemeinschaften? Wir unterstützen Hausverwaltungen in Waiblingen, Stuttgart, im Remstal und darüber hinaus dabei, den Versicherungsschutz zu prüfen und Schadenprozesse zu vereinfachen. Wir sind der Experten für die Hausverwalter Versicherung.
Falkenstein GmbH Versicherungsmakler – #klartextstattklauseln.
Sprechen Sie uns an, wenn Sie Ihre WEG-Gebäudeversicherungen oder Ihre Schadenabwicklung überprüfen möchten.
Hinterlasse jetzt einen Kommentar